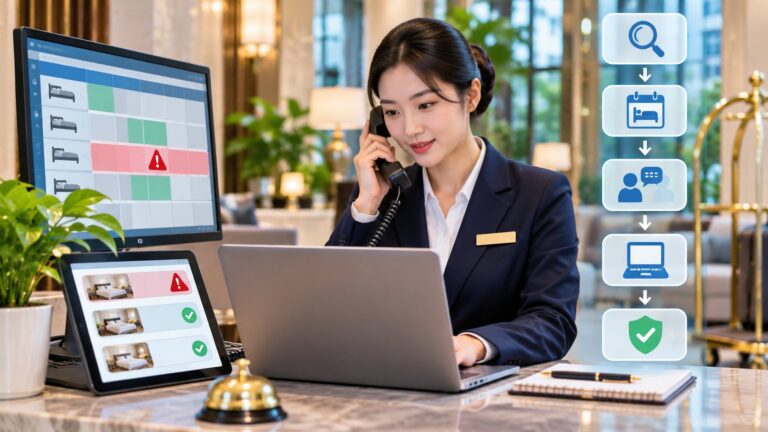

Đối soát doanh thu OTA là quá trình kiểm tra xem dữ liệu đặt phòng, giá bán, hoa hồng, thuế phí, điều chỉnh và số tiền khách sạn thực nhận có thống nhất giữa PMS, extranet OTA và báo cáo thanh toán hay không.
Mục tiêu không chỉ là tìm chênh lệch tiền. Một quy trình tốt còn giúp khách sạn phát hiện sai trạng thái booking, sai cấu hình giá, hoa hồng bất thường, hoàn tiền chưa ghi nhận hoặc khoản thanh toán chưa về tài khoản.
Đối soát doanh thu OTA là gì?
Mỗi booking OTA có thể xuất hiện dưới nhiều góc nhìn:
- PMS ghi nhận thông tin lưu trú và doanh thu theo cách khách sạn vận hành.
- Extranet OTA ghi nhận booking, điều kiện giá, trạng thái, hoa hồng và các khoản điều chỉnh theo hợp đồng với kênh bán.
- Báo cáo thanh toán thể hiện các booking được đưa vào kỳ chi trả, khoản khấu trừ và số tiền OTA dự kiến chuyển.
- Sao kê ngân hàng hoặc cổng thanh toán xác nhận số tiền thực tế đã nhận.
Vì các hệ thống có thể sử dụng ngày ghi nhận và cách trình bày khác nhau, doanh thu trên PMS không phải lúc nào cũng bằng số tiền OTA chuyển trong cùng một ngày hoặc cùng một kỳ.
Đối soát booking OTA cần trả lời được ba câu hỏi:
- Booking nào đã phát sinh doanh thu thực tế?
- Khách sạn phải trả hoặc bị khấu trừ những khoản nào?
- Số tiền thực nhận có đúng với số tiền dự kiến sau các khoản điều chỉnh hay không?
Đây là một phần của quy trình quản lý OTA khách sạn, không nên chỉ thực hiện khi kế toán phát hiện thiếu tiền.
Dữ liệu cần chuẩn bị trước khi đối soát
Nên tải và lưu dữ liệu gốc trước khi chỉnh sửa trên bảng tính. Tùy mô hình thanh toán của từng OTA, bộ dữ liệu thường gồm:
| Nguồn | Dữ liệu cần lấy | Mục đích |
|---|---|---|
| PMS | Mã booking, mã OTA, ngày đặt, ngày ở, số đêm, loại phòng, giá phòng, thuế phí, trạng thái, số tiền đã thu | Xác nhận dữ liệu vận hành và doanh thu ghi nhận |
| Extranet | Chi tiết booking, giá bán, chương trình khuyến mại, hoa hồng, thuế phí, trạng thái hủy hoặc no-show | Xác nhận nghĩa vụ giữa khách sạn và OTA |
| Báo cáo thanh toán | Mã kỳ thanh toán, booking được thanh toán, khoản khấu trừ, điều chỉnh, hoàn tiền, số tiền ròng | Tính số tiền OTA phải chuyển |
| Ngân hàng hoặc cổng thanh toán | Ngày nhận, nội dung giao dịch, số tiền, phí ngân hàng nếu có | Xác nhận số tiền thực nhận |
| Hợp đồng và chính sách OTA | Tỷ lệ hoa hồng, cơ sở tính hoa hồng, mô hình thu tiền, thời hạn phản hồi | Xác định cách tính đúng |
Không nên mặc định mọi OTA dùng cùng một công thức. Hoa hồng có thể được tính trên giá phòng hoặc trên một cơ sở khác theo hợp đồng; thuế và phí cũng có thể được hiển thị theo cách khác nhau tùy thị trường, mô hình thanh toán và cấu hình tài khoản.
Trước khi bắt đầu, cần xác định rõ:
- Đối soát theo ngày ở, ngày trả phòng, ngày đặt hay kỳ thanh toán.
- OTA thu tiền hộ hay khách sạn thu trực tiếp.
- Giá trên extranet đã gồm thuế phí hay chưa.
- Khoản khuyến mại do OTA tài trợ, khách sạn tài trợ hay đồng tài trợ.
- Hoa hồng được trừ trực tiếp hay OTA xuất hóa đơn để khách sạn thanh toán riêng.
Quy trình đối soát doanh thu OTA từng bước
Bước 1: Chốt phạm vi và mốc thời gian
Không trộn doanh thu lưu trú với dòng tiền nếu chưa xác định rõ mục tiêu báo cáo.
- Đối soát doanh thu: ưu tiên ngày lưu trú hoặc ngày trả phòng theo chính sách ghi nhận của khách sạn.
- Đối soát công nợ: ưu tiên kỳ xuất hóa đơn hoặc kỳ thanh toán.
- Đối soát tiền OTA: ưu tiên ngày OTA xử lý thanh toán và ngày tiền về ngân hàng.
Ví dụ, một booking trả phòng cuối tháng có thể được ghi nhận doanh thu trong tháng đó nhưng được OTA chuyển tiền vào kỳ sau. Đây là chênh lệch thời điểm, chưa chắc là thiếu doanh thu.
Bước 2: Chuẩn hóa khóa đối chiếu
Khóa đối chiếu nên ưu tiên mã đặt phòng của OTA. Nếu PMS không lưu mã này nhất quán, có thể dùng thêm:
- Mã xác nhận nội bộ.
- Ngày nhận và trả phòng.
- Tên khách đã được xử lý theo quy định bảo vệ dữ liệu.
- Loại phòng.
- Tổng giá trị booking.
Không nên chỉ ghép theo tên khách vì tên có thể bị viết khác, trùng lặp hoặc thay đổi.
Mỗi booking nên có một dòng đối soát. Booking bị sửa nhiều lần cần lưu phiên bản hoặc ghi rõ lần điều chỉnh để tránh cộng trùng.
Bước 3: Đối chiếu trạng thái booking
So sánh trạng thái trên PMS và extranet:
| PMS | Extranet | Cần kiểm tra |
|---|---|---|
| Đã ở hoặc đã trả phòng | Hoàn tất | Tiếp tục đối chiếu doanh thu và thanh toán |
| Đã hủy | Vẫn xác nhận | Booking đã được hủy đúng kênh chưa |
| No-show | Vẫn xác nhận | Khách sạn đã báo no-show trên extranet chưa |
| Đã ở | Đã hủy | Có sửa booking, hủy nhầm hoặc tái đặt phòng không |
| Không có booking | Có booking | PMS chưa đồng bộ, lỗi channel manager hoặc nhập thiếu |
Sai trạng thái có thể dẫn đến sai hoa hồng, sai phí hủy và sai số tiền thanh toán. Vì vậy, trạng thái cần được xử lý trước khi kiểm tra tiền.
Bước 4: Đối chiếu giá bán và số đêm
Kiểm tra lần lượt:
- Ngày nhận và trả phòng.
- Số phòng, số đêm và loại phòng.
- Giá từng đêm thay vì chỉ nhìn tổng booking.
- Phụ thu thêm người, thêm giường hoặc dịch vụ đi kèm.
- Thuế và phí bắt buộc.
- Khuyến mại, mã giảm giá hoặc ưu đãi thành viên.
- Các thay đổi sau khi đặt như rút ngắn kỳ nghỉ, kéo dài thời gian ở hoặc đổi phòng.
Nếu giá PMS khác extranet, cần xác định đó là sai lệch thực sự hay khác cách hiển thị. PMS có thể lưu giá phòng chưa thuế, trong khi extranet hiển thị tổng số tiền khách trả. Hai con số chỉ có thể so sánh sau khi đưa về cùng cơ sở.
Bước 5: Đối chiếu hoa hồng OTA
Không nên chỉ lấy tổng giá trị booking nhân với một tỷ lệ mặc định. Cần kiểm tra:
- Tỷ lệ hoa hồng áp dụng cho đúng OTA, khách sạn và giai đoạn.
- Cơ sở tính hoa hồng theo hợp đồng.
- Hoa hồng tăng thêm do tham gia chương trình hiển thị hoặc quảng bá.
- Phần giảm giá do khách sạn tài trợ.
- Hoa hồng trên phí hủy hoặc no-show, nếu chính sách áp dụng.
- Thuế tính trên hoa hồng hoặc phí dịch vụ, nếu được thể hiện trong chứng từ.
Công thức kiểm tra tổng quát có thể trình bày như sau:
Hoa hồng dự kiến = Cơ sở tính hoa hồng × Tỷ lệ hoa hồng áp dụng
Công thức này chỉ dùng để kiểm tra khi cơ sở tính đã được xác định từ hợp đồng và báo cáo OTA. Nếu chưa rõ một khoản có thuộc cơ sở tính hoa hồng hay không, cần đối chiếu điều khoản thay vì tự suy đoán.
Khi phân tích chi phí kênh, nên tách hoa hồng cơ bản khỏi các khoản tăng thêm. Việc này giúp đánh giá đúng chi phí hoa hồng OTA và cơ hội tăng direct booking.
Bước 6: Đối chiếu thuế và phí
Tạo các cột riêng cho:
- Giá phòng trước thuế và phí.
- Thuế do khách sạn thu hoặc kê khai.
- Phí dịch vụ của khách sạn.
- Phí do OTA thu của khách.
- Thuế hoặc phí trên hoa hồng.
- Phí thanh toán, chuyển tiền hoặc điều chỉnh khác.
Không gộp tất cả vào một cột “phí OTA”. Cách gộp này khiến khách sạn khó xác định khoản nào là chi phí bán phòng, khoản nào là nghĩa vụ thuế và khoản nào chỉ là chênh lệch trình bày.
Nội dung trên không thay thế tư vấn kế toán hoặc thuế. Cách hạch toán cần căn cứ hợp đồng, chứng từ và quy định áp dụng cho doanh nghiệp.
Bước 7: Tính số tiền OTA dự kiến thanh toán
Tùy mô hình thu tiền, công thức sẽ khác nhau.
Với trường hợp OTA thu tiền của khách và chuyển phần ròng cho khách sạn, có thể kiểm tra theo cấu trúc:
Tiền ròng dự kiến = Khoản OTA thu hộ thuộc về khách sạn − hoa hồng − thuế, phí bị khấu trừ − hoàn tiền − điều chỉnh giảm + điều chỉnh tăng
Với trường hợp khách sạn thu trực tiếp từ khách, OTA có thể không chuyển tiền booking. Khi đó, đối soát tập trung vào hóa đơn hoa hồng và các khoản khách sạn phải trả cho OTA.
Cần tách riêng:
- Doanh thu gộp của booking.
- Hoa hồng và chi phí OTA.
- Công nợ OTA.
- Tiền ròng dự kiến.
- Tiền thực nhận.
Không dùng tiền thực nhận làm doanh thu phòng vì số tiền này có thể đã bị trừ hoa hồng, hoàn tiền hoặc các điều chỉnh từ kỳ trước.
Bước 8: Ghép báo cáo thanh toán với sao kê
Ghép giao dịch bằng mã thanh toán, nội dung chuyển khoản, ngày xử lý và số tiền. Một khoản chuyển có thể bao gồm nhiều booking; ngược lại, một booking có thể xuất hiện trong nhiều kỳ nếu có sửa đổi hoặc hoàn tiền.
Tính chênh lệch:
Chênh lệch thanh toán = Tiền thực nhận − tiền ròng dự kiến
Sau đó phân loại nguyên nhân:
- Chênh lệch thời điểm.
- Phí ngân hàng hoặc phí nhận tiền.
- Booking bị giữ lại cho kỳ sau.
- Khoản hoàn tiền hoặc bù trừ từ kỳ trước.
- Sai hoa hồng.
- Sai thuế phí.
- Thanh toán thiếu hoặc trùng.
- Chưa xác định.
Những khoản chưa xác định cần được đưa vào danh sách theo dõi, không tự điều chỉnh để làm cho tổng số khớp.
Bước 9: Ghi nhận kết quả và đóng kỳ
Mỗi dòng nên có trạng thái xử lý rõ ràng:
- Khớp hoàn toàn.
- Khớp sau khi giải thích chênh lệch thời điểm.
- Chờ chứng từ.
- Chờ OTA phản hồi.
- Cần điều chỉnh PMS.
- Cần điều chỉnh kế toán.
- Đã xử lý và xác nhận.
Kết quả nên được đưa vào quy trình đóng ngày và đối soát doanh thu khách sạn, thay vì duy trì một bảng OTA tách biệt không liên kết với báo cáo vận hành.
Cách xử lý booking hủy, no-show và hoàn tiền
Đây là nhóm dễ tạo sai lệch doanh thu OTA nhất vì trạng thái vận hành, chính sách phạt và dòng tiền không phải lúc nào cũng thay đổi cùng lúc.
Booking hủy miễn phí
Cần kiểm tra:
- Thời điểm khách hủy có nằm trong thời hạn miễn phí không.
- PMS và extranet đã cùng chuyển sang trạng thái hủy chưa.
- Khách sạn có ghi nhận nhầm doanh thu phòng không.
- OTA có đưa booking vào hóa đơn hoa hồng hoặc kỳ thanh toán không.
Nếu booking được hủy miễn phí đúng chính sách, thông thường không nên còn doanh thu lưu trú. Tuy nhiên, trong quy trình xử lý overbooking OTA, cách xử lý hoa hồng phải căn cứ chính sách và chứng từ của OTA.
Booking hủy có phí
Đối chiếu riêng:
- Mức phí hủy theo điều kiện đặt phòng.
- Số tiền thực tế đã thu.
- Hoa hồng hoặc phí áp dụng trên khoản hủy.
- Thuế liên quan theo chứng từ.
- Phần hoàn lại cho khách, nếu có.
Không mặc định phí hủy bằng toàn bộ giá trị booking.
No-show
Khách sạn cần báo no-show đúng quy trình trên extranet và trong thời hạn OTA quy định. Sau đó kiểm tra:
- Chính sách no-show của gói giá.
- Số tiền được phép thu.
- Booking có bị OTA hoàn toàn bộ cho khách không.
- Hoa hồng có được tính trên phí no-show không.
- PMS đã chuyển trạng thái và ghi nhận đúng khoản thu chưa.
Hoàn tiền sau lưu trú
Khoản hoàn tiền có thể xuất hiện ở kỳ thanh toán sau. Vì vậy, cần giữ liên kết với booking gốc và ghi rõ:
- Lý do hoàn tiền.
- Người hoặc bộ phận phê duyệt.
- Số tiền hoàn.
- Ngày OTA xử lý.
- Kỳ thanh toán bị khấu trừ.
- Chứng từ trao đổi với khách hoặc OTA.
Các lỗi đối soát OTA thường gặp
Thiếu mã booking OTA trong PMS
Khi không có khóa đối chiếu, nhân viên phải ghép theo tên và ngày ở, làm tăng nguy cơ ghép nhầm. Nên cấu hình để mã OTA được chuyển vào trường có thể xuất báo cáo.
PMS và extranet khác trạng thái
Nguyên nhân thường liên quan đến thao tác thủ công, đồng bộ channel manager hoặc booking bị sửa sau khi nhập PMS. Cần kiểm tra lịch sử thay đổi trước khi chỉnh trạng thái.
So sánh giá đã gồm thuế với giá chưa gồm thuế
Đây là lỗi phổ biến khi hai hệ thống dùng cách trình bày khác nhau. Hãy tách giá phòng, thuế, phí và giảm giá trước khi kết luận có chênh lệch.
Dùng một tỷ lệ hoa hồng cho mọi booking
Tỷ lệ có thể thay đổi theo chương trình thương mại hoặc điều khoản của từng giai đoạn. Bảng đối soát cần lưu tỷ lệ thực tế và cơ sở tính cho từng booking hoặc nhóm booking.
Không tách khuyến mại OTA và khuyến mại khách sạn
Nếu OTA tài trợ một phần giảm giá, số tiền khách trả có thể thấp hơn nhưng phần khách sạn được hưởng không giảm tương ứng. Ngược lại, khuyến mại do khách sạn tài trợ ảnh hưởng trực tiếp đến doanh thu ròng.
Ghi nhận tiền OTA về ngân hàng là doanh thu
Tiền ròng đã bị trừ hoa hồng hoặc điều chỉnh không phản ánh đầy đủ doanh thu phòng. Điều này có thể làm sai báo cáo doanh thu và các chỉ số hiệu quả.
Bỏ qua điều chỉnh từ kỳ trước
Một khoản khấu trừ trong kỳ hiện tại có thể liên quan đến booking đã trả phòng từ trước. Cần lưu mã booking gốc và kỳ phát sinh để không gán nhầm vào doanh thu hiện tại.
Cộng trùng booking đã sửa
Một số tệp xuất dữ liệu thể hiện booking gốc và phiên bản sửa đổi thành nhiều dòng. Cần kiểm tra mã booking, thời gian cập nhật và loại giao dịch trước khi cộng tổng.
Không theo dõi khoản chưa thanh toán
Booking đã hoàn tất nhưng chưa xuất hiện trong báo cáo thanh toán cần được đưa vào báo cáo tuổi nợ hoặc danh sách chờ. Không nên chờ đến cuối tháng mới kiểm tra.
Cách lưu bằng chứng đối soát
Mỗi sai lệch nên có một bộ bằng chứng đủ để người khác có thể kiểm tra lại mà không cần hỏi người xử lý ban đầu.
Bộ bằng chứng có thể gồm:
- Tệp xuất từ PMS ở thời điểm đối soát.
- Tệp chi tiết booking từ extranet.
- Báo cáo hóa đơn, hoa hồng hoặc thanh toán.
- Ảnh chụp màn hình thể hiện mã booking, trạng thái và khoản tiền liên quan.
- Điều khoản giá hoặc chính sách hủy áp dụng cho booking.
- Sao kê thể hiện giao dịch thực nhận.
- Nội dung trao đổi với OTA và mã yêu cầu hỗ trợ.
- Nhật ký các lần chỉnh sửa trên PMS hoặc extranet, nếu hệ thống cung cấp.
Tên tệp nên có cấu trúc nhất quán gồm kỳ đối soát, tên OTA, loại chứng từ và ngày tải. Không chỉnh sửa trực tiếp tệp gốc; hãy tạo bản làm việc riêng.
Khi chụp màn hình, cần hiển thị đủ ngữ cảnh để nhận diện booking và khoản chênh lệch, nhưng phải che hoặc hạn chế dữ liệu thẻ, thông tin cá nhân và dữ liệu không cần thiết. Quyền truy cập thư mục chứng từ cũng cần được kiểm soát theo vai trò.
Bảng theo dõi nên ghi lại:
- Ngày phát hiện.
- Mã booking hoặc mã thanh toán.
- Giá trị chênh lệch.
- Nguyên nhân dự kiến.
- Bằng chứng đã có.
- Người phụ trách.
- Ngày gửi OTA.
- Mã yêu cầu hỗ trợ.
- Trạng thái và kết quả cuối cùng.
Một hệ thống Revenue Report từ nguồn dữ liệu đến quyết định sẽ giúp liên kết chứng từ gốc, số đã chốt và hành động xử lý thay vì chỉ lưu tổng doanh thu.
Khi nào cần gửi yêu cầu hỗ trợ cho OTA?
Nên kiểm tra dữ liệu nội bộ và điều khoản trước khi gửi yêu cầu. Tuy nhiên, không nên trì hoãn nếu thời hạn khiếu nại hoặc chỉnh sửa trên extranet sắp kết thúc. Thời hạn cụ thể cần được kiểm tra trong hợp đồng, trung tâm trợ giúp hoặc thông báo trên tài khoản OTA của khách sạn.
Nên liên hệ OTA khi:
- Booking đã bị hủy hoặc báo no-show đúng quy trình nhưng vẫn bị tính hoa hồng không phù hợp với điều khoản.
- Giá trị booking, thuế phí hoặc hoa hồng trên báo cáo khác với thông tin đã xác nhận.
- Booking đủ điều kiện thanh toán nhưng không xuất hiện trong kỳ dự kiến và không có giải thích.
- Số tiền OTA thông báo chuyển khác số tiền ngân hàng nhận, sau khi đã loại trừ phí ngân hàng và chênh lệch tỷ giá nếu có.
- OTA khấu trừ khoản hoàn tiền hoặc điều chỉnh nhưng không xác định được booking gốc.
- Có dấu hiệu thanh toán trùng, khấu trừ trùng hoặc tính hoa hồng hai lần.
- Extranet không cho phép sửa trạng thái dù khách sạn còn trong thời gian xử lý theo chính sách.
- Báo cáo thanh toán thiếu chứng từ hoặc chi tiết cần thiết để hạch toán.
Yêu cầu hỗ trợ nên tập trung vào một vấn đề cụ thể và cung cấp:
- Mã khách sạn trên OTA.
- Mã booking hoặc mã thanh toán.
- Kỳ đối soát liên quan.
- Số liệu trên PMS, extranet và báo cáo thanh toán.
- Khoản chênh lệch đã tính.
- Cách tính khách sạn cho là phù hợp dựa trên chứng từ hoặc điều khoản.
- Bằng chứng đính kèm.
- Hành động mong muốn như kiểm tra lại hoa hồng, giải thích khoản khấu trừ hoặc điều chỉnh thanh toán.
Tránh gửi nhiều yêu cầu trùng nhau cho cùng một booking nếu OTA chưa phản hồi. Thay vào đó, lưu mã hỗ trợ và cập nhật thêm bằng chứng trên cùng luồng trao đổi khi hệ thống cho phép.
Mẫu bảng đối soát tiền OTA
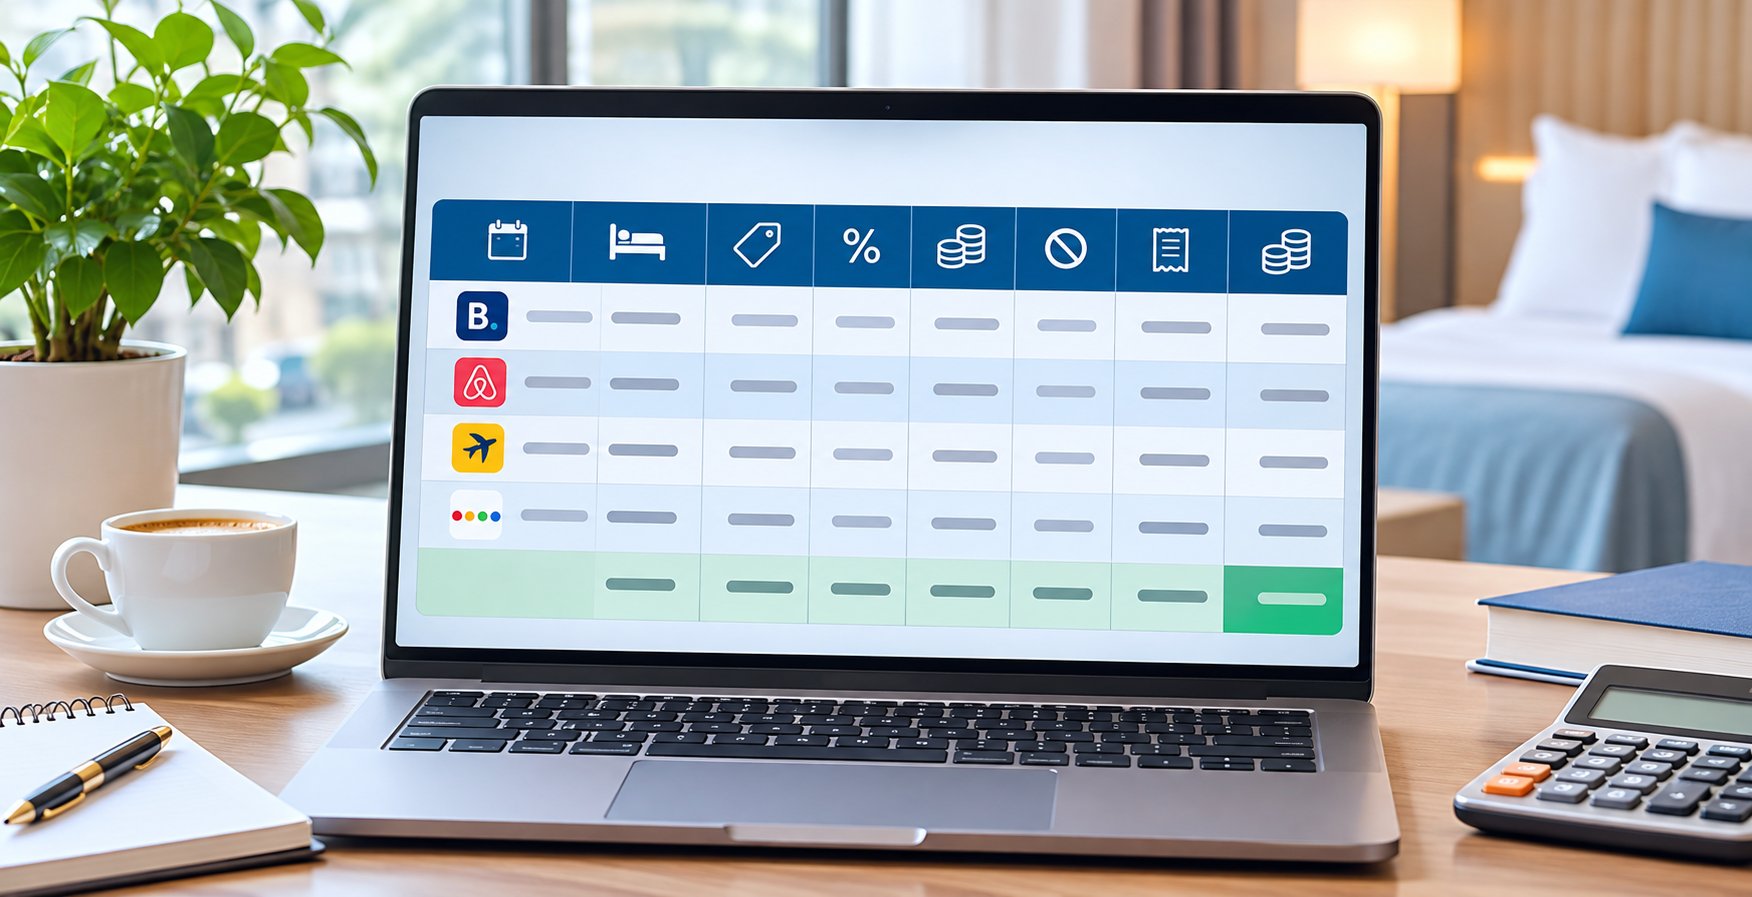
Bảng đối soát có thể tổ chức theo các nhóm cột sau:
| Nhóm | Trường cần theo dõi |
|---|---|
| Nhận diện | OTA, mã booking OTA, mã PMS, tên cơ sở lưu trú |
| Thời gian | Ngày đặt, ngày nhận phòng, ngày trả phòng, kỳ thanh toán |
| Lưu trú | Loại phòng, số phòng, số đêm, trạng thái PMS, trạng thái extranet |
| Giá bán | Giá phòng trước thuế, thuế, phí, giảm giá, tổng giá trị booking |
| Chi phí OTA | Cơ sở tính hoa hồng, tỷ lệ, hoa hồng, thuế trên phí, khoản khấu trừ khác |
| Hủy và hoàn | Phí hủy, phí no-show, số tiền hoàn, ngày hoàn |
| Thanh toán | Tiền ròng dự kiến, tiền OTA báo chuyển, tiền thực nhận |
| Kiểm soát | Chênh lệch, nguyên nhân, trạng thái xử lý, mã hỗ trợ, người phụ trách |
Nên có các kiểm tra tự động cơ bản:
- Cảnh báo thiếu mã booking OTA.
- Cảnh báo trạng thái PMS khác extranet.
- Cảnh báo tiền ròng dự kiến khác báo cáo thanh toán.
- Cảnh báo báo cáo thanh toán khác sao kê.
- Cảnh báo booking đã qua kỳ dự kiến nhưng chưa được thanh toán.
- Cảnh báo một mã booking xuất hiện nhiều lần mà không có lý do điều chỉnh.
Ngưỡng chênh lệch cần do khách sạn xác định dựa trên quy mô, đồng tiền và quy trình kiểm soát. Dù áp dụng ngưỡng, các khoản chênh lệch nhỏ nhưng lặp lại có hệ thống vẫn cần được điều tra.
Cách đưa đối soát OTA vào quy trình vận hành
Đối soát hiệu quả cần được phân tầng thay vì dồn toàn bộ vào cuối tháng:
Kiểm tra hằng ngày
- Booking mới, sửa đổi và hủy có vào PMS đầy đủ không.
- Trạng thái no-show hoặc hủy đã cập nhật đúng chưa.
- Giá, loại phòng và số đêm có bất thường không.
- Booking thanh toán trước có được xử lý đúng hình thức thu tiền không.
Kiểm tra theo kỳ thanh toán
- Booking nào được OTA đưa vào kỳ.
- Hoa hồng và khoản khấu trừ có đúng không.
- Khoản hoàn tiền hoặc điều chỉnh thuộc booking nào.
- Số tiền ròng dự kiến là bao nhiêu.
Kiểm tra khi tiền về
- Giao dịch có khớp mã thanh toán không.
- Số tiền thực nhận có khớp báo cáo không.
- Có phí ngân hàng hoặc khoản giữ lại nào chưa được giải thích không.
Rà soát cuối tháng
- Tổng doanh thu OTA theo ngày lưu trú.
- Tổng hoa hồng và chi phí kênh.
- Công nợ OTA chưa thanh toán.
- Khoản đang khiếu nại.
- Chênh lệch đã xác định và chưa xác định.
- Điều chỉnh thuộc kỳ trước hoặc kỳ sau.
Người phụ trách doanh thu, lễ tân, đặt phòng và kế toán cần thống nhất định nghĩa dữ liệu. Một chỉ số chỉ đáng tin khi mọi bộ phận hiểu cùng một cách về ngày ghi nhận, doanh thu gộp, tiền ròng và trạng thái booking.
Dashboard có thể hỗ trợ phát hiện nhanh booking thiếu, công nợ quá kỳ hoặc chênh lệch tăng bất thường. Tuy nhiên, cần phân biệt tín hiệu gần thời gian thực với số doanh thu đã chốt. Dashboard không thay thế chứng từ thanh toán và bước xác nhận cuối kỳ.
Kết quả cuối cùng của đối soát doanh thu OTA không phải là một bảng có tổng bằng nhau bằng mọi giá. Đó phải là danh sách booking có thể truy vết từ PMS đến extranet, từ báo cáo thanh toán đến ngân hàng, kèm giải thích rõ cho từng sai lệch và bằng chứng đủ để xử lý.